 >
- Selamat datang di website PT Fiqry Jaya Manunggal. Semoga anda senantiasa sehat afiat. Kami siap melayani anda
Menghitung Cost of Poor Quality (COPQ)
Konsep COPQ layak dipahami oleh setiap orang. Kemudian menghitung Cost of Poor Quality (COPQ) perlu diketahui oleh management perusahaan, dengan demikian jika dibutuhkan management tahu apa yang harus dilakukan. Dalam manajemen kualitas, perusahaan sering kali lebih fokus menghitung biaya untuk menghasilkan produk atau jasa yang berkualitas. Namun, ada satu kelompok biaya yang sering luput diperhatikan: biaya yang muncul karena kualitas tidak tercapai. Produk harus dikerjakan ulang, material terbuang, pelanggan melakukan komplain, pekerjaan terlambat, bahkan perusahaan harus memberikan warranty atau penggantian produk.
Biaya-biaya tersebut dikenal sebagai Cost of Poor Quality (COPQ). COPQ bukan hanya persoalan departemen Quality. Dampaknya dapat dirasakan oleh produksi, engineering, procurement, project management, finance, sales, hingga manajemen perusahaan. Karena itu, kemampuan menghitung COPQ penting untuk menunjukkan bahwa masalah kualitas bukan sekadar masalah teknis, tetapi juga memiliki dampak finansial yang nyata.
1. Apa Itu Cost of Poor Quality (COPQ)?
Cost of Poor Quality adalah biaya yang timbul karena suatu produk, proses, atau layanan tidak memenuhi persyaratan yang telah ditetapkan.
Secara sederhana:
COPQ = biaya yang harus dikeluarkan karena sesuatu tidak dilakukan dengan benar sejak awal.
Konsep ini sangat dekat dengan prinsip “Do it right the first time.” Ketika pekerjaan dilakukan dengan benar sejak awal, perusahaan tidak perlu mengeluarkan biaya tambahan untuk memperbaiki kesalahan.
Sebaliknya, ketika terjadi defect atau nonconformity, akan muncul berbagai biaya tambahan seperti:
- Scrap atau material yang harus dibuang.
- Rework atau pekerjaan ulang.
- Repair atau perbaikan.
- Additional inspection dan testing.
- Overtime akibat pekerjaan ulang.
- Customer complaint handling.
- Warranty claim.
- Product return.
- Penalty akibat keterlambatan.
- Bahkan kehilangan pelanggan.
Dengan demikian, COPQ memberikan cara untuk menerjemahkan masalah kualitas ke dalam bahasa yang sangat dipahami oleh manajemen: uang.
2. Mengapa COPQ Penting bagi Perusahaan?
Salah satu masalah dalam pengelolaan kualitas adalah bahwa dampak dari poor quality sering terlihat terpisah-pisah.
Misalnya, bagian produksi melihat rework sebesar Rp100 juta sebagai masalah produksi. Quality melihat adanya 50 NCR. Procurement melihat adanya material defect. Project Manager melihat adanya keterlambatan.
Padahal, semua kejadian tersebut mungkin merupakan bagian dari satu masalah yang sama.
Dengan menghitung COPQ, berbagai kejadian tersebut dapat dikonversikan menjadi satu indikator finansial.
COPQ membantu perusahaan untuk:
- Mengetahui berapa biaya yang disebabkan oleh masalah kualitas.
- Menentukan masalah kualitas yang paling mahal.
- Menentukan prioritas improvement.
- Membandingkan kinerja antarperiode.
- Mengukur manfaat suatu program improvement.
- Menunjukkan kontribusi Quality Management terhadap profitabilitas.
- Membantu manajemen mengambil keputusan berdasarkan data.
Yang menarik, masalah kualitas dengan jumlah kejadian paling banyak belum tentu menjadi masalah dengan biaya terbesar.
Sebaliknya, satu defect yang jarang terjadi dapat memiliki dampak finansial yang sangat besar.
3. Komponen Cost of Poor Quality
Untuk memahami COPQ, kita perlu mengenali terlebih dahulu berbagai jenis biaya yang berhubungan dengan kualitas.
Model yang umum digunakan dalam Cost of Quality (COQ) membagi biaya kualitas menjadi empat kategori:
| Kategori | Penjelasan |
|---|---|
| Prevention Cost | Biaya untuk mencegah defect |
| Appraisal Cost | Biaya untuk menemukan defect |
| Internal Failure Cost | Biaya akibat defect yang ditemukan sebelum sampai ke pelanggan |
| External Failure Cost | Biaya akibat defect yang ditemukan setelah sampai ke pelanggan |
Dari empat kategori tersebut, Internal Failure Cost + External Failure Cost secara langsung merepresentasikan failure cost atau biaya akibat poor quality.
Namun dalam praktik pengelolaan COPQ, perusahaan juga dapat memperluas perhitungannya dengan memasukkan biaya tertentu yang muncul karena aktivitas appraisal tambahan atau aktivitas pencegahan yang dilakukan sebagai respons terhadap masalah kualitas.
3.1 Internal Failure Cost
Internal Failure Cost adalah biaya akibat defect yang ditemukan sebelum produk atau jasa diterima pelanggan.
Contohnya:
- Scrap material.
- Rework.
- Repair.
- Re-inspection.
- Retesting.
- Material replacement.
- Additional labor.
- Overtime akibat rework.
- Production downtime akibat defect.
- Disposal cost.
Misalnya sebuah perusahaan menemukan bahwa 100 unit produk tidak memenuhi specification sebelum dikirim ke customer.
Produk tersebut masih dapat diperbaiki sehingga tidak sampai ke pelanggan.
Biaya untuk melakukan perbaikan tersebut merupakan Internal Failure Cost.
3.2 External Failure Cost
External Failure Cost biasanya lebih serius karena defect sudah sampai ke pelanggan.
Contohnya:
- Customer complaint.
- Product return.
- Warranty claim.
- Replacement product.
- Field repair.
- Recall.
- Compensation.
- Penalty.
- Customer service handling.
- Additional transportation.
- Kehilangan customer.
External failure biasanya juga memiliki hidden cost yang jauh lebih besar.
Misalnya sebuah perusahaan mengeluarkan Rp50 juta untuk menangani warranty claim. Angka tersebut terlihat sebagai biaya langsung.
Tetapi pelanggan yang kecewa mungkin kemudian mengurangi order atau bahkan berpindah ke competitor.
Kehilangan revenue tersebut sering kali tidak tercatat sebagai COPQ, tetapi secara bisnis dampaknya dapat jauh lebih besar.
4. Mana yang Termasuk COPQ dan Mana yang Bukan?
Di sinilah sering terjadi kebingungan.
Tidak semua biaya yang berhubungan dengan Quality otomatis merupakan COPQ.
Misalnya perusahaan memiliki biaya untuk melakukan:
- Quality inspection.
- Calibration.
- Laboratory testing.
- Quality audit.
- Supplier audit.
Biaya tersebut diperlukan untuk memastikan kualitas dan umumnya dikategorikan sebagai Appraisal Cost, bukan failure cost.
Demikian juga:
- Training quality.
- Preventive maintenance.
- Process improvement.
- Design review.
merupakan contoh Prevention Cost.
Gambaran sederhananya:
Cost of Quality
→ Prevention Cost
→ Appraisal Cost
→ Internal Failure Cost
→ External Failure Cost
Sedangkan COPQ terutama berfokus pada biaya yang muncul akibat kegagalan memenuhi persyaratan kualitas.
Dalam praktiknya, perusahaan dapat menetapkan definisi COPQ yang lebih luas sesuai kebutuhan sistem pengukuran mereka. Yang terpenting adalah definisinya konsisten.
5. Data Apa Saja yang Dibutuhkan untuk Menghitung COPQ?
Menghitung COPQ tidak harus dimulai dengan sistem yang rumit.
Perusahaan dapat memulainya dari data yang sebenarnya sudah tersedia di berbagai departemen.
Beberapa sumber data yang dapat digunakan antara lain:
Production
- Scrap.
- Rework.
- Repair.
- Downtime.
- Material rejection.
- Overtime.
Quality
- NCR.
- Defect.
- Customer complaint.
- Inspection failure.
- Retest.
- Audit findings.
Project
- Rework.
- Engineering change akibat error.
- Delay.
- Additional manpower.
- Additional equipment.
- Penalty.
Procurement
- Supplier rejection.
- Material return.
- Supplier claim.
- Additional transportation.
Sales & Customer Service
- Warranty.
- Product return.
- Compensation.
- Complaint handling.
Finance
- Actual repair cost.
- Credit note.
- Penalty.
- Warranty expense.
- Scrap value.
Dengan menggabungkan data tersebut, perusahaan dapat mulai membangun COPQ database.
6. Rumus Dasar Menghitung COPQ
Rumus paling sederhana adalah:
COPQ = Internal Failure Cost + External Failure Cost
Misalnya dalam satu tahun perusahaan memiliki:
- Scrap = Rp100 juta
- Rework = Rp200 juta
- Warranty = Rp150 juta
- Customer complaint = Rp50 juta
Maka:
COPQ = Rp100 juta + Rp200 juta + Rp150 juta + Rp50 juta
COPQ = Rp500 juta
Namun angka Rp500 juta akan menjadi lebih bermakna apabila dibandingkan dengan ukuran bisnis perusahaan.
Salah satu indikator yang dapat digunakan adalah:
COPQ % = COPQ ÷ Sales × 100%
Jika annual sales perusahaan adalah Rp20 miliar:
COPQ % = Rp500 juta ÷ Rp20 miliar × 100%
COPQ = 2,5% dari annual sales
Angka tersebut jauh lebih informatif bagi manajemen daripada sekadar mengatakan bahwa perusahaan memiliki “Rp500 juta biaya kualitas”.
7. Contoh Perhitungan COPQ
Mari kita gunakan contoh sederhana sebuah perusahaan manufacturing.
Misalkan dalam satu tahun perusahaan memiliki data berikut:
| Komponen | Biaya |
|---|---|
| Scrap | Rp150 juta |
| Rework | Rp250 juta |
| Repair | Rp100 juta |
| Additional inspection | Rp50 juta |
| Warranty claim | Rp200 juta |
| Product return | Rp100 juta |
| Customer complaint handling | Rp50 juta |
Untuk menghitung COPQ, kita pisahkan terlebih dahulu.
Internal Failure
- Scrap = Rp150 juta
- Rework = Rp250 juta
- Repair = Rp100 juta
- Additional inspection akibat defect = Rp50 juta
Internal Failure = Rp550 juta
External Failure
- Warranty = Rp200 juta
- Product return = Rp100 juta
- Complaint handling = Rp50 juta
External Failure = Rp350 juta
Maka:
COPQ = Rp550 juta + Rp350 juta
COPQ = Rp900 juta
Jika annual sales perusahaan adalah Rp30 miliar:
COPQ % = Rp900 juta ÷ Rp30 miliar × 100%
COPQ = 3% dari annual sales.
Artinya, secara sederhana perusahaan mengeluarkan biaya yang setara dengan 3% dari penjualannya karena masalah kualitas.
8. Menghitung COPQ sebagai Persentase Penjualan
Menggunakan nilai rupiah saja terkadang sulit untuk melakukan benchmarking.
Perusahaan dengan sales Rp1 triliun tentu akan memiliki angka COPQ yang lebih besar dibandingkan perusahaan dengan sales Rp10 miliar.
Karena itu, COPQ sering dinyatakan sebagai persentase terhadap revenue.
COPQ % = COPQ ÷ Revenue × 100%
Contohnya:
| Tahun | Sales | COPQ | COPQ % |
|---|---|---|---|
| 2024 | Rp20 M | Rp800 jt | 4,0% |
| 2025 | Rp25 M | Rp875 jt | 3,5% |
| 2026 | Rp30 M | Rp900 jt | 3,0% |
Walaupun nilai COPQ secara nominal meningkat dari Rp800 juta menjadi Rp900 juta, performa kualitas sebenarnya membaik jika dilihat terhadap revenue.
COPQ turun dari 4,0% menjadi 3,0%.
Ini menunjukkan mengapa indikator rasio sering lebih berguna daripada melihat nominal saja.
9. Contoh: Mengubah Data Quality Problem Menjadi Nilai Rupiah
Salah satu tantangan dalam menghitung COPQ adalah mengubah data kualitas menjadi biaya.
Misalnya ditemukan 200 unit produk harus dirework.
Biayanya bukan hanya biaya material.
Perusahaan perlu menghitung seluruh resource yang digunakan.
Contoh:
- Direct labor = Rp20 juta
- Material = Rp30 juta
- Machine utilization = Rp10 juta
- Overtime = Rp5 juta
- Retesting = Rp5 juta
Maka:
Total Rework Cost = Rp70 juta
Jadi jangan hanya mencatat:
Rework = 200 units.
Tetapi ubah menjadi:
Rework = 200 units = Rp70 juta.
Dengan cara ini, Quality Department dapat menunjukkan financial impact dari masalah kualitas.
Pendekatan yang sama dapat diterapkan untuk berbagai jenis defect:
Defect → Activity → Resource → Cost
Misalnya:
NCR → Rework → 500 man-hours → Rp75 juta
atau:
Material rejection → Replacement → New material + transportation → Rp120 juta
Dengan pendekatan tersebut, data Quality dapat dihubungkan langsung dengan data Finance.
10. Hidden Cost: Biaya Kualitas yang Sering Tidak Terlihat
Inilah bagian yang sering membuat angka COPQ sebenarnya jauh lebih besar daripada yang terlihat di laporan.
Bayangkan sebuah project mengalami kesalahan engineering.
Akibatnya:
- Drawing harus direvisi.
- Material sudah terlanjur dibeli.
- Fabrication harus diulang.
- Engineer harus melakukan redesign.
- Supervisor harus melakukan additional inspection.
- Schedule menjadi terlambat.
- Contractor membutuhkan overtime.
Tidak semua biaya tersebut mungkin tercatat dengan label “Quality Cost”.
Namun semuanya terjadi karena suatu persyaratan tidak dipenuhi dengan benar sejak awal.
Hidden cost dapat berupa:
- Lost productivity.
- Idle manpower.
- Idle equipment.
- Management time.
- Additional meeting.
- Schedule delay.
- Loss of opportunity.
- Customer dissatisfaction.
- Damage to company reputation.
Karena itu, perusahaan sebaiknya membedakan:
Visible COPQ
dan
Hidden COPQ
Visible COPQ relatif mudah dihitung karena memiliki transaksi atau invoice yang jelas.
Hidden COPQ membutuhkan estimasi berdasarkan waktu, resource, productivity loss, atau opportunity cost.
11. Bagaimana Menggunakan COPQ untuk Improvement?
Menghitung COPQ bukan tujuan akhir.
Nilai terbesar dari COPQ adalah ketika angka tersebut digunakan untuk menentukan prioritas improvement.
Misalnya perusahaan memiliki 100 jenis defect. Tidak semuanya perlu ditangani dengan prioritas yang sama.
Setelah dihitung:
| Problem | Frequency | COPQ |
|---|---|---|
| Defect A | 500 | Rp50 juta |
| Defect B | 100 | Rp300 juta |
| Defect C | 50 | Rp500 juta |
| Defect D | 1.000 | Rp20 juta |
Jika hanya melihat frequency, Defect D terlihat paling penting.
Tetapi jika menggunakan financial impact, Defect C justru menjadi prioritas.
Di sinilah konsep Pareto Analysis sangat berguna.
Perusahaan dapat mengurutkan:
Problem → COPQ → Ranking → Improvement Priority
Misalnya ditemukan bahwa 20% jenis masalah menghasilkan 80% COPQ.
Maka perusahaan dapat memfokuskan improvement resources pada masalah tersebut.
COPQ juga dapat digunakan untuk mengukur hasil improvement.
Misalnya:
Before Improvement
COPQ = Rp1,2 miliar/tahun
After Improvement
COPQ = Rp700 juta/tahun
Maka saving yang diperoleh:
Rp1,2 miliar − Rp700 juta = Rp500 juta/tahun
Angka tersebut dapat menjadi dasar untuk menghitung Return on Improvement Investment.
12. Kesalahan Umum dalam Menghitung COPQ
Walaupun konsepnya sederhana, implementasinya sering menghadapi beberapa masalah.
1. Hanya menghitung scrap
Scrap memang mudah dihitung, tetapi COPQ jauh lebih luas daripada scrap.
2. Tidak menghitung labor cost
Rework membutuhkan manpower. Waktu yang digunakan tersebut memiliki nilai finansial.
3. Mengabaikan overtime
Overtime akibat rework merupakan biaya tambahan yang seharusnya diperhitungkan.
4. Mengabaikan external failure
Warranty, return, complaint, dan compensation dapat menjadi komponen COPQ yang signifikan.
5. Menganggap semua Quality Cost sebagai COPQ
Inspection dan training quality misalnya, tidak otomatis merupakan failure cost.
6. Tidak memasukkan hidden cost
Delay, idle time, lost productivity, dan management time sering kali tidak terlihat dalam laporan COPQ.
7. Tidak melakukan trending
Angka COPQ satu periode saja belum banyak memberikan informasi.
Lebih baik perusahaan memonitor:
COPQ → Monthly → Quarterly → Yearly
sehingga dapat terlihat apakah kualitas benar-benar membaik.
8. Menghitung COPQ tetapi tidak melakukan improvement
Ini mungkin kesalahan yang paling penting.
Jika perusahaan sudah mengetahui bahwa suatu masalah menyebabkan COPQ Rp500 juta per tahun tetapi tidak melakukan tindakan perbaikan, maka proses pengukuran tersebut belum menghasilkan manfaat maksimal.
COPQ seharusnya menjadi input untuk improvement, bukan sekadar KPI.
Dari Quality Problem Menjadi Business Problem
Cost of Poor Quality memberikan perspektif yang menarik dalam Quality Management. Sebuah defect yang awalnya terlihat sebagai persoalan teknis dapat diterjemahkan menjadi dampak finansial yang konkret. Dengan menghitung scrap, rework, repair, warranty, complaint, return, delay, dan berbagai failure cost lainnya, perusahaan dapat mengetahui berapa besar biaya yang sebenarnya hilang akibat kualitas yang tidak tercapai.
Lebih jauh lagi, COPQ membantu mengubah cara pandang terhadap Quality. Quality bukan sekadar memenuhi specification atau mendapatkan sertifikat ISO, tetapi juga bagaimana perusahaan mengurangi pemborosan dan melindungi profitabilitas. Semakin kecil biaya yang harus dikeluarkan akibat poor quality, semakin banyak sumber daya yang dapat digunakan untuk menghasilkan value bagi pelanggan dan perusahaan. Karena itu, menghitung COPQ bukan hanya aktivitas Quality Department, tetapi merupakan bagian dari upaya perusahaan untuk improve performance, reduce waste, dan ultimately improve profitability.
Menghitung Cost of Poor Quality (COPQ)

Risk Based Inspection (RBI) dalam Asset Integrity Management System (AIMS)
Diposting oleh adminRisk Based Inspection (RBI) dalam Asset Integrity Management System (AIMS) Pendahuluan Risk Based Inspection (RBI) adalah metode inspeksi berbasis risiko yang menjadi komponen utama dalam Asset Integrity Management System (AIMS). RBI bertujuan untuk mengoptimalkan program inspeksi dengan memprioritaskan aset berdasarkan tingkat risiko kegagalannya. Dalam sistem AIMS, RBI memastikan bahwa sumber daya inspeksi dialokasikan secara efektif…
Selengkapnya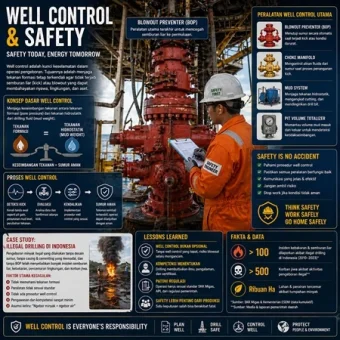
Well Control and Safety
Diposting oleh adminDalam operasi pengeboran migas, tidak ada aspek yang lebih kritis dibandingkan keselamatan. Sumur yang sedang dibor selalu berada dalam kondisi dinamis, di mana tekanan bawah permukaan dapat berubah secara tiba-tiba. Jika tidak dikendalikan dengan baik, kondisi ini dapat berkembang menjadi kejadian serius seperti kick hingga blowout. Sejarah industri menunjukkan bahwa kegagalan dalam well control dan safety…
Selengkapnya
HPS dan Owner Estimate
Diposting oleh Teguh Imam SantosoHarga Perkiraan Sendiri (HPS) atau Owner Estimate (OE) adalah sebuah acuan penting dalam proses pengadaan barang, jasa, maupun proyek. Teknik Pembuatan HPS Owner Estimate disusun melalui analisis profesional dan disahkan oleh pihak berwenang untuk menjadi dasar dalam menilai kewajaran harga penawaran. Fungsi utama HPS/OE adalah memastikan harga yang ditetapkan oleh penyedia sesuai dengan standar yang…
Selengkapnya
Audit SMK3 Powerful Berdasarkan Regulasi Terbaru
Diposting oleh adminAudit Sistem Manajemen K3 (SMK3) Berdasarkan Regulasi Terbaru Audit Sistem Manajemen Keselamatan dan Kesehatan Kerja (SMK3) merupakan proses sistematis untuk menilai kesesuaian, efektivitas, dan konsistensi penerapan K3 di tempat kerja. Dalam konteks regulasi terbaru, audit SMK3 tidak hanya berfungsi sebagai alat kepatuhan hukum, tetapi juga sebagai instrumen strategis untuk meningkatkan budaya keselamatan dan kinerja organisasi…
Selengkapnya
Manajemen Kontrak Bisnis
Diposting oleh Teguh Imam SantosoTantangan dalam Manajemen Kontrak Beberapa tantangan umum yang dihadapi dalam manajemen kontrak bisnis meliputi: Kurangnya koordinasi antar tim: Tim legal, operasional, dan keuangan sering bekerja dalam silo. Era digital terkadang membuat team justru kurang dalam hal koordinasi Dokumentasi yang tidak rapi: Kontrak atau dokumen pendukung sering tercecer dan tidak terdigitalisasi. Misalnya bukti pengiriman dan atau…
Selengkapnya
Bullwhip Effect dan Solusinya
Diposting oleh adminBullwhip Effect dan Solusinya: Mengelola Volatilitas dalam Rantai Pasok Salah satu tantangan klasik dan krusial dalam manajemen rantai pasok (supply chain) adalah fenomena Bullwhip Effect. Istilah ini mengacu pada terjadinya amplifikasi permintaan di sepanjang rantai pasok, dari konsumen akhir hingga produsen hulu. Permintaan kecil di tingkat pengecer dapat menyebabkan fluktuasi besar dalam pesanan ke distributor,…
Selengkapnya


Mohon maaf, form komentar dinonaktifkan pada halaman ini.